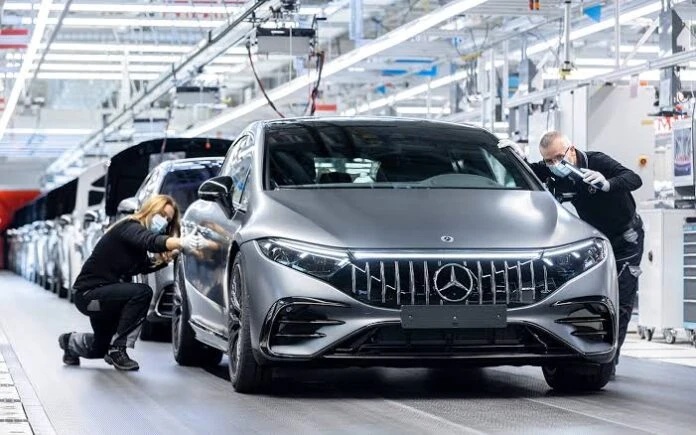
Світовий автомобільний ринок переживає період серйозних змін. Витрати автовиробників зростають, попит на нові автомобілі в окремих регіонах слабшає, а конкуренція з боку китайських брендів стає дедалі відчутнішою. Через це великі автомобільні концерни переглядають свої виробничі стратегії та скорочують потужності. Деякі заводи повністю закриваються, тоді як інші переходять на роботу з меншим завантаженням.
Однією з головних причин таких рішень стало зниження купівельної активності на ключових ринках. Високі ціни на нові автомобілі змушують споживачів довше користуватися вже наявними машинами або відкладати покупку. Одночасно автовиробники стикаються зі зростанням витрат на сировину, комплектуючі, логістику та оплату праці. У результаті утримання заводів із невисоким завантаженням стає дедалі менш вигідним.
Окремим фактором стала конкуренція з боку китайських автовиробників. BYD, Chery, Geely, SAIC та інші компанії за останні роки значно розширили присутність на міжнародних ринках. Китайські бренди пропонують широкий вибір моделей, зокрема електромобілів і гібридів, часто роблячи акцент на оснащенні та конкурентній ціні. Це посилює тиск на традиційні автомобільні концерни, особливо в сегментах доступних і середньорозмірних автомобілів.
У таких умовах виробникам доводиться оптимізувати глобальну мережу підприємств. Якщо завод випускає недостатню кількість автомобілів, його утримання може обходитися компанії дорожче, ніж перенесення виробництва на інші майданчики. Тому концерни скорочують кількість змін, зменшують обсяги випуску або повністю закривають окремі підприємства. Вивільнені кошти при цьому можна спрямувати на нові моделі, електромобілі, програмне забезпечення та інші перспективні напрямки.
Експерти очікують, що оптимізація автомобільного виробництва може продовжитися й надалі. Автовиробникам доводиться одночасно враховувати попит, собівартість продукції та посилення конкуренції. Особливо важливим фактором залишається розвиток китайського автопрому, який швидко нарощує виробництво та виходить на нові ринки. Тому найближчими роками світова автомобільна промисловість може продовжити перебудову виробничих потужностей відповідно до нової структури попиту.